Combien reste-t-il vraiment une fois les dépenses du mois payées ? Pour gérer un budget variable, partez des revenus disponibles, distinguez les dépenses fixes, variables et ponctuelles, puis comparez régulièrement le solde à vos besoins. Cette méthode aide à repérer les décalages sans appliquer une répartition identique à tous les foyers.
Une facture annuelle, des revenus irréguliers ou des dépenses courantes plus élevées peuvent suffire à déséquilibrer un mois. La solution pour un budget de dépenses variables consiste à prévoir ces mouvements dans le suivi, plutôt qu’à considérer le solde affiché sur le compte comme une somme entièrement disponible.
Pourquoi le budget se déséquilibre d’un mois à l’autre
Un budget mensuel variable se déséquilibre lorsque les dépenses réelles ou les dates de paiement ne correspondent pas aux prévisions. Les achats indispensables peuvent changer, une dépense ponctuelle peut tomber au mauvais moment et un revenu attendu peut arriver plus tard que prévu. Le solde semble alors confortable avant les échéances, puis se resserre rapidement.
Il reste utile de distinguer trois causes avant de modifier vos habitudes. Pourtant, un dépassement n’indique pas toujours une dépense évitable : une facture d’énergie plus élevée, des frais de transport ou des soins nécessaires peuvent peser sur le budget sans relever d’un choix de confort.
Le calendrier compte. Une rentrée incertaine ne doit pas être comptée comme acquise. Construisez votre budget sur l’argent réellement disponible et inscrivez à part les sommes attendues dont la date ou le montant ne sont pas confirmés. Cette précaution évite de programmer une dépense en s’appuyant sur un solde encore théorique.
Les dépenses ponctuelles jouent aussi un rôle. Une assurance payée une fois par an, un équipement à remplacer ou une dépense scolaire ne surviennent pas chaque mois, mais elles occupent une place dans les finances de l’année. Si elles sont absentes du budget, elles finissent par apparaître comme des imprévus, même lorsqu’elles étaient prévisibles.
Une dépense irrégulière reste une dépense à intégrer, même si elle ne revient pas tous les mois. Enfin, des dates de prélèvement regroupées en début de mois peuvent réduire la marge disponible avant le versement d’un revenu. Le problème tient alors au calendrier autant qu’au total des dépenses.
Repartir des dépenses réelles pour fixer une marge disponible
Pour établir un budget réaliste, observez les dépenses réellement payées sur vos relevés et tickets, puis classez-les par fonction et par fréquence. Les montants prévus au début du mois servent de repère, tandis que les opérations effectuées montrent où part l’argent. Cette comparaison révèle les postes à ajuster et ceux qui sont simplement variables.
Il reste préférable de regarder plusieurs périodes récentes plutôt que de choisir un mois particulièrement léger. Ainsi, vous repérez les dépenses récurrentes qui varient, sans prendre un mois exceptionnellement coûteux pour une nouvelle norme. Gardez une trace des achats en espèces, qui ne figurent pas toujours dans le relevé bancaire.
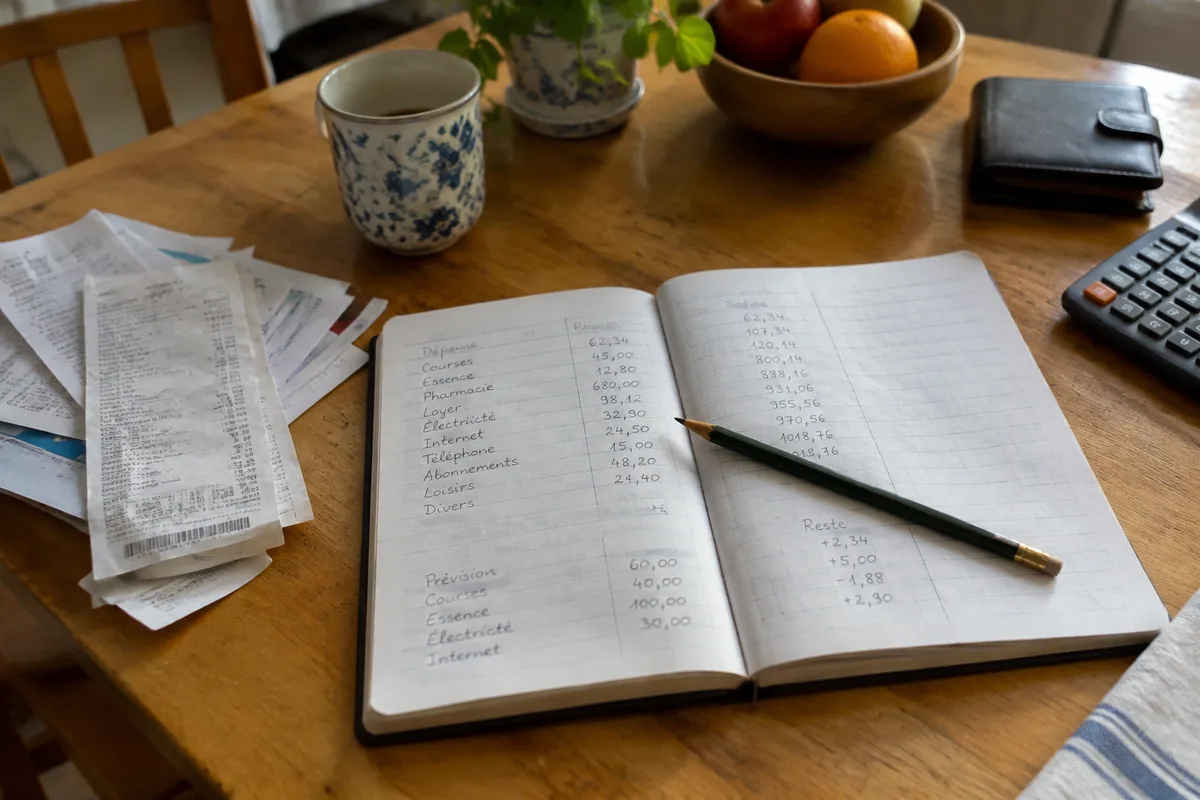
Un tableau simple suffit à faire ce premier état des lieux. Les catégories peuvent être adaptées à une personne seule, à un couple ou à un foyer avec enfants : l’objectif est de retrouver facilement chaque dépense, pas de remplir un modèle compliqué.
| Poste | À noter | Repère utile |
|---|---|---|
| Revenus disponibles | Sommes effectivement reçues | Mettre à part les rentrées incertaines |
| Charges fixes | Échéances et paiements réguliers | Noter leur date de prélèvement |
| Dépenses variables | Courses, déplacements, besoins courants | Comparer le prévu et le payé |
| Dépenses ponctuelles | Factures annuelles et achats occasionnels | Prévoir une part dans le budget |
| Réserve et marge | Somme gardée pour les imprévus | Ne pas la compter comme disponible |
Voici un exemple fictif, uniquement destiné à montrer le calcul. Un foyer reçoit 2 400 euros disponibles, paie 1 350 euros de charges fixes, consacre 520 euros aux dépenses variables courantes et met 180 euros de côté pour des dépenses ponctuelles. Le calcul donne 2 400 − 1 350 − 520 − 180 = 350 euros avant la réserve pour imprévus et les autres priorités.
Après avoir prévu une réserve de 100 euros, il reste 250 euros de marge dans cet exemple. Ces montants ne représentent ni une moyenne ni une recommandation : ils illustrent seulement comment recalculer le solde après les échéances et les provisions. Si les dépenses constatées dépassent la prévision, modifiez les postes à partir des opérations réelles, sans attribuer automatiquement l’écart aux achats facultatifs.
Comment mettre en place un budget qui s’ajuste
Un budget ajustable s’appuie sur les revenus confirmés, les charges incompressibles et des limites réalistes pour les dépenses variables. Si vos revenus changent, établissez d’abord le budget avec le revenu plancher que vous pouvez tenir pour acquis, puis affectez tout surplus après sa réception. Ainsi, vous évitez de prévoir des paiements récurrents sur la base d’un bon mois.
Il reste nécessaire de faire le suivi dans l’ordre où l’argent est engagé. Pourtant, une catégorie qui dépasse son enveloppe ne doit pas automatiquement être compensée en réduisant une autre dépense essentielle : vérifiez d’abord l’origine de l’écart et les échéances qui restent à payer.
- Relevez les entrées confirmées. Notez les revenus réellement reçus et les dates de versement. Si un revenu varie, retenez comme base le montant prudent que vos derniers mois permettent de justifier, sans inclure une somme encore incertaine.
- Réservez les charges fixes. Inscrivez les échéances, les prélèvements et leur date. Le capital restant dû d’un crédit ne suffit pas à calculer la marge du mois : les mensualités et les frais prévus doivent aussi apparaître dans le budget.
- Prévoyez les dépenses ponctuelles. Reprenez les paiements annuels ou occasionnels connus et répartissez leur coût sur les périodes où vous pouvez le préparer. La somme mise de côté garde sa destination : elle n’est pas disponible pour un autre achat.
- Fixez des enveloppes variables. Choisissez des limites pour les postes qui fluctuent, en vous appuyant sur les dépenses observées et les besoins du foyer. Ajustez-les si une dépense nécessaire augmente, puis regardez quelle marge subsiste après les autres échéances.
- Faites un point avant la fin du mois. Comparez le budget prévu aux paiements effectués et aux échéances encore attendues. Corrigez le mois suivant à partir de l’écart constaté, au lieu de déplacer silencieusement une dépense vers une catégorie qui ne peut pas la supporter.
Le bon rythme est celui qui permet de repérer un dépassement avant qu’il ne transforme le reste du mois en découvert. Un bref contrôle régulier peut suffire si les opérations sont simples ; lorsque les dépenses sont nombreuses ou les revenus irréguliers, un point plus fréquent peut être plus lisible. Il n’existe pas de fréquence à imposer à tous.
Une méthode de répartition, dont le 50-20-30, peut servir de repère pour organiser les postes. Elle ne convient pas automatiquement à chaque budget et ne garantit aucune épargne : si les charges essentielles occupent déjà une grande part des revenus, copier une proportion théorique ne crée pas une marge réelle. La méthode doit céder devant les échéances et les besoins effectivement constatés.
Pour les couples ou les familles, indiquez qui suit chaque dépense et comment les paiements communs sont enregistrés. Un budget partagé devient plus fiable lorsque les achats en espèces, les abonnements et les frais liés aux enfants sont attribués aux mêmes catégories, sans supposer que chaque membre du foyer utilise le compte de la même manière.
Que faire si les dépassements continuent
Quand le budget reste déficitaire plusieurs fois, commencez par séparer les dépenses essentielles, les échéances contractuelles et les postes qui peuvent réellement être modifiés. Cette lecture permet de savoir si le déséquilibre vient d’un imprévu isolé, d’un revenu qui baisse ou d’un écart durable entre les ressources disponibles et les paiements prévus.
Il reste prioritaire de protéger les besoins essentiels et de garder une réserve accessible pour un imprévu. Pourtant, si vous ne pouvez plus payer une facture, contactez rapidement le créancier pour expliquer la difficulté et demander quelles options existent avant de souscrire un crédit coûteux. Une mensualité réduite grâce à un remboursement étalé peut prolonger la durée et augmenter le coût total.
Ne décidez pas d’un remboursement supplémentaire de dette sans recalculer la marge après paiement. Si un règlement anticipé utiliserait l’argent réservé aux dépenses proches ou à une réparation nécessaire, la réserve peut être plus utile à court terme. Pour une décision engageante, faites vérifier les frais, les intérêts, les assurances obligatoires et le coût total dans les conditions qui vous sont proposées.
Une estimation publiée évoque une réserve de précaution correspondant à plusieurs mois de dépenses, avec des repères parfois situés entre trois et six mois, ainsi qu’un premier objectif d’amorçage de 1 000 euros. Ces montants ne constituent pas une norme officielle ni une obligation. Une réserve adaptée commence par les charges et les risques concrets du foyer ; si votre budget est serré, un petit montant disponible peut déjà empêcher qu’une dépense urgente ne soit entièrement financée à crédit.
Un déficit persistant ou une facture impayée mérite un échange avec un conseiller compétent ou un service d’accompagnement budgétaire. Apportez les relevés, les échéanciers et les courriers reçus : ces documents permettent de distinguer un problème de calendrier d’un manque durable de ressources. Cette information générale ne remplace pas l’examen de votre situation par un professionnel.
Outils de suivi et erreurs qui faussent le budget
Un tableau, un calculateur ou une application peuvent suivre les dépenses, à condition que l’outil corresponde à votre façon de gérer les comptes. Le meilleur choix est celui que vous pouvez maintenir à jour et qui rend visibles les échéances, les catégories variables et le solde restant. Pourtant, l’automatisation ne corrige pas les dépenses oubliées ni une hypothèse de revenu trop optimiste.
Il reste prudent d’examiner le prix, les fonctionnalités et les autorisations demandées avant de choisir une application, surtout si elle se connecte à vos comptes. Ne communiquez jamais vos mots de passe bancaires et limitez les données personnelles enregistrées. Les fonctions et les tarifs des outils évoluent ; vérifiez-les directement dans les conditions présentées par leur éditeur.
| Outil | Atout | Point de vigilance |
|---|---|---|
| Carnet ou tableau | Catégories et règles choisies par vous | Saisie manuelle à maintenir |
| Calculateur | Vue rapide des revenus et dépenses | Résultat limité aux données saisies |
| Application | Suivi mobile et classement facilité | Coût, accès aux comptes et données à vérifier |
Une liste d’outils peut aussi aider à repérer des services liés aux économies du quotidien, mais elle ne remplace pas un suivi des dépenses. Vous pouvez consulter ces sites et applications pour économiser en gardant à l’esprit que leurs offres et leurs conditions doivent être examinées séparément.
Quatre erreurs rendent le suivi moins utile :
- Confondre solde bancaire et marge disponible. Les prélèvements à venir peuvent déjà mobiliser une partie du solde. Inscrivez les échéances avant de décider ce que vous pouvez dépenser.
- Oublier les dépenses ponctuelles. Une facture annuelle peut faire basculer un mois préparé sans provision. Ajoutez-la au budget dès qu’elle est connue et mettez de côté une part destinée à son paiement.
- Traiter toute dépense variable comme facultative. Les frais de déplacement ou certains achats de santé fluctuent aussi. Vérifiez leur nécessité avant de chercher à les supprimer.
- Suivre une règle de répartition à la lettre. Une formule générale ne tient pas compte de vos charges et de vos revenus. Ajustez les catégories aux sommes réellement disponibles.
Enfin, un suivi trop détaillé peut devenir difficile à tenir. Commencez par les catégories qui expliquent réellement les écarts, puis ajoutez une ligne seulement si elle apporte une décision concrète. Si le budget tient après les dépenses essentielles, les échéances et la réserve prévue, il reste une marge que vous pouvez affecter selon vos priorités.
Article rédigé avec l’aide de l’intelligence artificielle.
