Combien pouvez-vous emprunter avec un contrat à durée déterminée et sans garant ? Un crédit personnel en CDD sans garant reste possible : le CDD ne ferme pas automatiquement l’accès au crédit, et un garant n’est pas systématiquement exigé. Le prêteur étudie notamment la continuité des revenus, les charges, les crédits en cours et la capacité de remboursement avant de décider.
La difficulté tient à la régularité des ressources et à la marge qui restera après chaque échéance. Par exemple, une mensualité qui paraît supportable aujourd’hui peut peser davantage si le contrat s’achève bientôt et qu’aucun revenu suivant n’est déjà établi.
Pourquoi un CDD pèse dans l’analyse du dossier
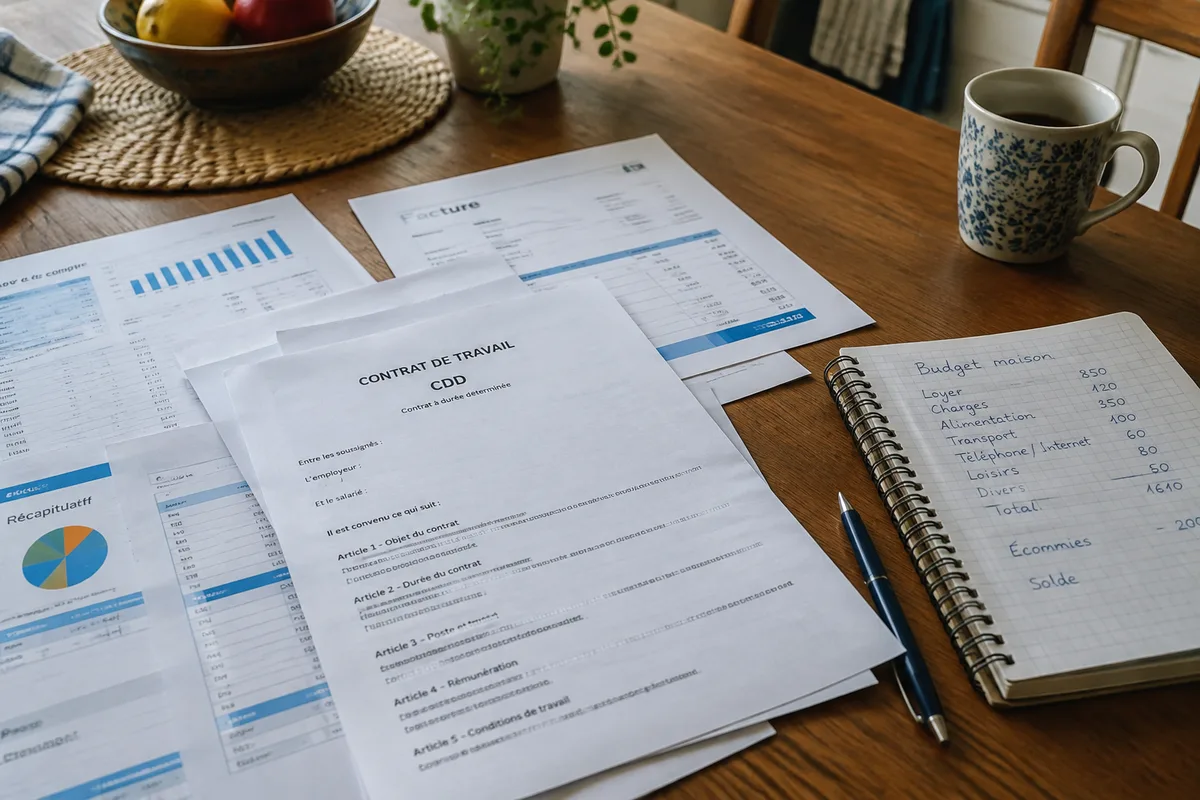
Un contrat à durée déterminée peut inquiéter un prêteur parce que sa date de fin rend la continuité des revenus moins certaine qu’un emploi durable. L’analyse porte donc aussi sur la régularité de l’activité, les renouvellements antérieurs et le temps restant au contrat, sans qu’un CDD suffise à déterminer la décision.
Il reste à montrer comment les revenus s’inscrivent dans le temps.
Un CDD qui se renouvelle peut documenter une continuité professionnelle. Les contrats précédents, les avenants et les bulletins de salaire montrent la fréquence des périodes travaillées et des interruptions éventuelles. Une promesse d’embauche n’équivaut pas à un salaire déjà perçu ni à un contrat commencé. Elle peut éclairer un projet, sans remplacer les revenus constatés dans les justificatifs. Le prêteur apprécie aussi la situation complète du ménage et les pièces propres au dossier.
Le contrat seul ne raconte pas tout.
Avant le dépôt, faites le point sur la continuité de vos revenus, vos charges, vos crédits en cours et la tenue de vos comptes. Un solde qui passe ponctuellement dans le rouge, des prélèvements rejetés ou des dépenses récurrentes élevées réduisent la marge disponible. La bonne question reste mensuelle : après le loyer, les factures, les échéances existantes et le nouveau remboursement, combien reste-t-il pour les dépenses courantes et les imprévus ?
Garant, co-emprunteur et caution
Un garant s’engage à payer si l’emprunteur ne rembourse pas, selon les engagements prévus au contrat. Le co-emprunteur signe le crédit avec l’autre emprunteur et devient lui aussi tenu au remboursement. Ce sont deux engagements distincts. Pour un crédit à la consommation, la caution n’est pas automatiquement obligatoire ; Service-Public précise qu’elle peut être exigée par le prêteur.
Ne confondez pas soutien au dossier et responsabilité financière. Un co-emprunteur doit comprendre qu’il peut devoir assumer les échéances, même si le projet ou l’achat bénéficie principalement à l’autre personne. La relation entre les co-emprunteurs ne suffit pas à établir l’acceptation du dossier : leurs revenus, charges et engagements comptent aussi.
Comment renforcer sa demande sans garant
Un dossier sans garant gagne en lisibilité quand il expose des revenus documentés, un budget réaliste et une demande cohérente avec les échéances déjà payées. L’objectif est de permettre au prêteur d’évaluer les rentrées d’argent et ce qui restera après remboursement, sans masquer une charge ni compter une ressource incertaine.
Il reste à ajuster le montant demandé à votre marge réelle.
Un calcul indicatif aide à repérer une mensualité trop lourde. Imaginons un revenu net mensuel de 1 950 euros, 1 050 euros de dépenses essentielles, 170 euros d’échéances de crédits en cours et une nouvelle mensualité envisagée de 210 euros. Il reste 520 euros : 1 950 − 1 050 − 170 − 210. Cet exemple hypothétique ne constitue ni un seuil d’acceptation ni une recommandation ; les dépenses retenues doivent couvrir la situation réelle, dont les charges irrégulières et les imprévus.
Un budget serré mérite une demande plus prudente.
Ne traitez pas un seuil d’endettement comme une règle universelle pour tous les crédits à la consommation. Les critères et les garanties demandés varient selon le prêteur et le dossier. Une mensualité réduite obtenue en étalant davantage le remboursement peut alourdir le coût total, car les intérêts sont payés sur une durée plus longue. Si elle ne laisse plus de réserve, réduire le montant ou attendre est plus prudent que de supprimer toute marge pour les dépenses courantes.
Les étapes avant le dépôt de la demande
Préparez les pièces, puis confrontez la mensualité proposée à votre budget avant de transmettre le dossier. Une demande ordonnée limite les oublis et permet de présenter les mêmes informations dans les justificatifs et le formulaire.
Une promesse de renouvellement peut être jointe si elle existe, mais elle ne doit pas être présentée comme un revenu déjà garanti. Déclarez vos engagements en cours : les omettre rendrait le budget présenté inexact et fragiliserait la cohérence du dossier.
Erreurs qui fragilisent une demande
- Calculer la marge avant les échéances existantes : la mensualité nouvelle semble alors plus facile à absorber qu’elle ne l’est réellement. Faites le calcul après chaque remboursement déjà engagé.
- Assimiler renouvellements passés et revenu futur certain : une continuité antérieure est un élément de contexte, pas la preuve qu’un contrat sera renouvelé.
- Demander une somme sans lien avec le budget : une échéance élevée peut laisser trop peu pour les charges et les imprévus. Réduisez le montant demandé si le calcul ne laisse aucune réserve.
- Multiplier les demandes après un refus : déposer de nouveaux dossiers sans comprendre le motif ne corrige pas une capacité de remboursement insuffisante ni une pièce manquante.
Garanties, assurance et coût réel du crédit
Un garant n’est qu’une possibilité parmi plusieurs moyens d’apprécier le risque. Assurance, co-emprunteur ou bien donné en garantie répondent à des mécanismes différents et entraînent des conséquences financières distinctes. Aucune option ne transforme automatiquement un dossier en accord de crédit.
Il reste à comparer le coût et l’engagement de chaque solution.
| Option | Engagement | Point de vigilance |
|---|---|---|
| Garant | Peut devoir payer si l’emprunteur ne rembourse pas, selon le contrat. | La portée de l’engagement doit être comprise avant signature. |
| Co-emprunteur | Emprunte avec l’autre personne et est tenu au remboursement. | Ses revenus et ses charges entrent aussi dans l’examen. |
| Assurance | Apporte une couverture dans les conditions prévues au contrat. | Le prix, les garanties, les exclusions et les conditions d’indemnisation doivent être exposés dans les documents contractuels. |
| Bien donné en garantie | Le bien peut être saisi si le remboursement n’est pas assuré. | La perte possible du bien doit être mise en regard de la somme empruntée. |
Un bien donné en garantie expose un patrimoine concret. Ne l’engagez pas pour obtenir une mensualité qui ne tient pas dans votre budget. L’assurance a également un coût ; si elle est obligatoire pour obtenir le crédit, son coût entre dans le TAEG, qui sert à comparer les frais liés à l’emprunt. Les garanties et exclusions doivent être lues dans le contrat proposé, pas déduites d’une présentation commerciale.
Le coût total correspond au capital remboursé auquel s’ajoutent les intérêts et les frais applicables. Le TAEG maximal autorisé, ou taux d’usure, dépend de la catégorie du crédit et du montant emprunté ; sa valeur évolue et doit être comparée au taux indiqué dans l’offre à la date où elle est établie. La Banque de France publie les taux d’usure par catégories de prêts. Aucun taux actuel n’est avancé ici.
Pour un prêt personnel, confrontez la somme empruntée, le montant de chaque échéance, la durée et le coût total inscrits dans l’offre. Une mensualité plus basse peut venir d’une durée plus longue. Après remboursement, il reste alors à comparer la réserve mensuelle avec le coût supplémentaire des intérêts et des frais.
Le crédit immobilier suit un cadre d’analyse distinct. Le taux d’effort de référence de 35 %, assurance emprunteur comprise, et la durée de principe de 25 ans relèvent de la décision du Haut Conseil de stabilité financière D-HCSF-2021-7 du 29 septembre 2021. Ces repères concernent le crédit immobilier, pas un crédit personnel à la consommation.
Que faire après un refus de crédit ?
Un refus signifie que le prêteur n’a pas donné suite à cette demande après son examen. La première démarche utile consiste à isoler le point qui a pesé : budget trop contraint, revenus jugés insuffisamment continus, pièce manquante ou incident bancaire. Une nouvelle demande identique ne corrige aucun de ces éléments à elle seule.
Il reste à reprendre le budget avant de présenter une autre demande.
Si le motif tient à la mensualité, recalculer un montant inférieur ou une durée différente permet de mesurer l’effet sur le coût total et la réserve disponible. Si une pièce manque, complétez d’abord le dossier avec un document correspondant au fait à établir. Un courtier peut aider à examiner les options de financement, sans garantir l’accord d’un établissement. Évitez les demandes répétées qui ne répondent pas au problème identifié.
Une inscription au FICP n’interdit pas à elle seule de demander un nouveau crédit à la consommation. Selon la Banque de France, les établissements consultent systématiquement ce fichier avant d’accorder un crédit, et l’inscription peut peser défavorablement dans l’évaluation de la solvabilité. Avant une inscription liée à un incident de paiement, l’établissement doit avertir la personne, qui dispose de 30 jours pour régulariser la situation. Après inscription pour retard de remboursement, le règlement des sommes dues au titre de l’incident permet de demander la régularisation correspondante.
Le délai de rétractation après acceptation
En France, pour un crédit à la consommation relevant du régime général, l’emprunteur dispose de 14 jours calendaires après l’acceptation de l’offre pour exercer son droit de rétractation. Le régime général concerne les crédits d’un montant supérieur à 200 euros et inférieur ou égal à 75 000 euros ; certaines opérations relèvent d’un régime distinct. Service-Public présente ces règles relatives au crédit à la consommation.
Un co-emprunteur doit-il être le conjoint ?
La qualité de co-emprunteur ne désigne pas automatiquement le conjoint. Le prêteur détermine les personnes qu’il accepte dans le dossier et examine la situation financière de chacune ; le co-emprunteur reste engagé au remboursement selon le contrat signé.
Une promesse de renouvellement suffit-elle ?
Si la mensualité laisse une marge après les charges et les imprévus, il reste à examiner l’offre complète avant de vous engager.
Article rédigé avec l’aide de l’intelligence artificielle.
